Vooruit cible les sociétés de management : une étude contestée pour combler le déficit budgétaire

Une étude publiée une semaine avant la date limite budgétaire
Le parti socialiste flamand Vooruit a publié cette semaine une étude affirmant que la « fuite vers les sociétés de management » coûterait à l’État belge entre 4,2 et 4,7 milliards d’euros par an. Le timing n’est pas anodin : la publication intervient sept jours avant la date limite fixée pour la négociation budgétaire, alors que le gouvernement doit combler un trou estimé à 10 milliards d’euros. Les 145 000 sociétés visées comprennent 88 000 professions libérales sans personnel, médecins, avocats, architectes, qui exercent sous forme de société.
 jurgen verstrepen@verstrepen
Een week voor de begrotingsdeadline lanceert #vooruit een studie: de 'vlucht naar vennootschappen' zou de schatkist 4,2 tot 4,7 miljard per jaar kosten. Het doelwit: 145.000 vennootschappen, waarvan 88.000 vrije beroepen zonder personeel. Artsen, advocaten, architecten.
Het
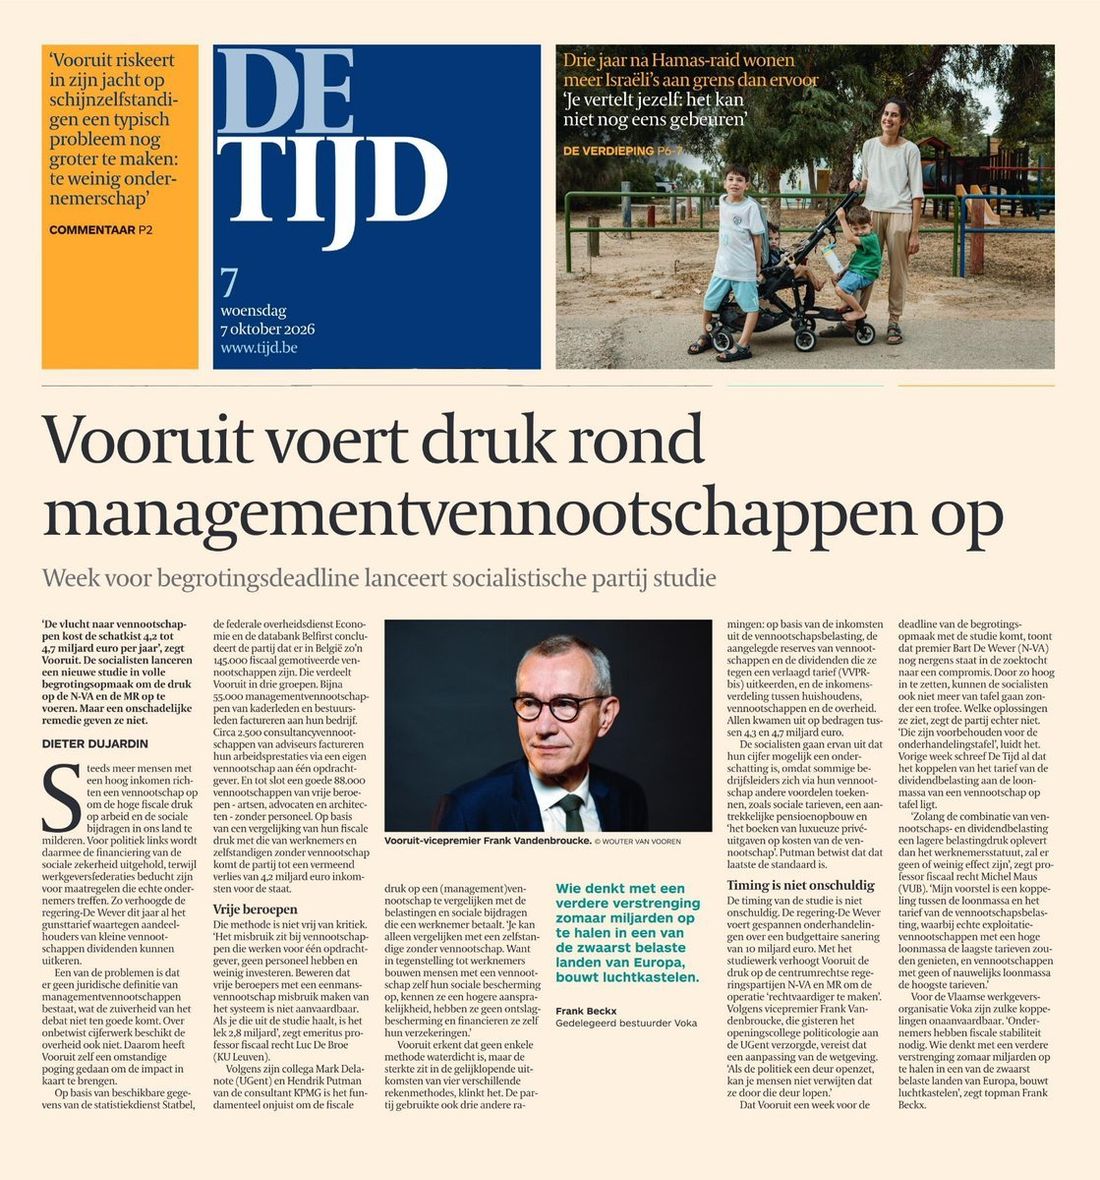
C’est dans ce contexte que Jurgen Verstrepen (@verstrepen) a réagi sur X le 7 octobre 2026, résumant l’étude et pointant d’emblée la cible réelle de la manœuvre.
Un chiffre que son propre auteur ne peut pas défendre entièrement
Vooruit reconnaît lui-même qu’aucune méthode de calcul n’est étanche. Et les experts consultés par les médias spécialisés ne s’y trompent pas.
Le professeur De Broe, de la KU Leuven, juge inacceptable de regrouper les professions libérales sous l’étiquette d’un abus fiscal. Il arrive de son côté à un chiffre de 2,8 milliards d’euros, soit près de deux milliards de moins que l’estimation haute de Vooruit. L’écart n’est pas anecdotique : il représente la différence entre une analyse rigoureuse et une fourchette conçue pour frapper les esprits en période de tension budgétaire.
Koen Delanote, de l’UGent, et un expert de KPMG, Putman, soulèvent un problème de fond dans la comparaison utilisée : l’étude mesure l’écart fiscal entre un indépendant en société et un salarié équivalent. Mais cette comparaison oublie un élément fondamental. Le salarié bénéficie d’une protection contre le licenciement, d’un employeur qui finance la moitié de ses cotisations sociales et d’un filet de sécurité institutionnel. L’indépendant, lui, porte son risque seul, finance sa protection sociale entièrement, et n’a aucune garantie de revenu si son activité s’arrête. Comparer les deux comme s’ils étaient dans une situation symétrique revient à ignorer délibérément ce que l’un supporte et que l’autre ne supporte pas.
Ce que la Constitution dit déjà sur le sujet
Le mot « abus » mérite d’être examiné sérieusement, parce qu’il a une définition juridique précise en droit belge, et elle ne correspond pas à ce que Vooruit décrit.
L’article 170 de la Constitution pose un principe simple : pas d’impôt sans loi. Depuis l’arrêt Brepols rendu par la Cour de cassation en 1961, tout contribuable belge a le droit de choisir la voie légale la moins imposée. Ce n’est pas une tolérance administrative, c’est un droit constitutionnel. L’abus fiscal réel, lui, est défini et combattu par l’article 344 du Code des impôts sur les revenus 1992, qui permet à l’administration fiscale d’écarter les constructions artificielles dont le but exclusif est d’éluder l’impôt.
Créer une société dans les formes prévues par la loi, avec les obligations comptables, sociales et fiscales que cela implique, ce n’est pas contourner la loi. C’est l’appliquer. Si le législateur juge que ces formes produisent un résultat indésirable, il lui appartient de modifier la loi, pas de traiter rétrospectivement comme des fraudeurs ceux qui ont suivi les règles qu’il a lui-même écrites.
La vraie question : qui paie, et pourquoi maintenant
Ce qui se joue derrière cette étude n’est pas une réforme fiscale pensée sur le long terme. C’est la recherche rapide d’un rendement budgétaire dans un groupe qui n’a pas de syndicat, pas de délégués, et pas de grève possible.
L’indépendant en société est un contribuable qui paie déjà l’impôt des sociétés, la TVA, des cotisations sociales calculées sur ses revenus, et qui assumera personnellement les pertes si son activité tourne mal. Il opère dans l’un des pays d’Europe où la pression fiscale globale est la plus élevée. Lui imputer un « manque à gagner » parce qu’il ne paie pas autant qu’un salarié fictif équivalent, c’est refuser de comptabiliser ce qu’il apporte et ce qu’il risque.
La logique de l’étude est celle du miroir brisé : on voit le coût supposé pour le Trésor, on ne voit pas les soins assurés, les consultations juridiques honorées, les bâtiments conçus par ces mêmes professionnels qui travaillent sous forme de société parce que le droit les y autorise et que la fiscalité des personnes physiques les y a souvent poussés en premier lieu.
Stigmatiser ne suffit pas à combler dix milliards
Si Vooruit veut une réforme fiscale cohérente, le point de départ n’est pas une étude à géométrie variable publiée à quelques jours d’une échéance politique. C’est une comparaison honnête des charges réelles supportées par chaque statut, intégrant le risque, l’absence de protection et le coût de la protection sociale auto-financée.
Jusqu’à preuve du contraire, exercer une profession en société, en respectant les règles fiscales et sociales en vigueur, reste un choix légal. Le traiter comme un abus, c’est demander aux gens d’être imposés sur une protection qu’ils n’ont pas.