Capital en Belgique : le record européen des taxes que personne ne liste ensemble

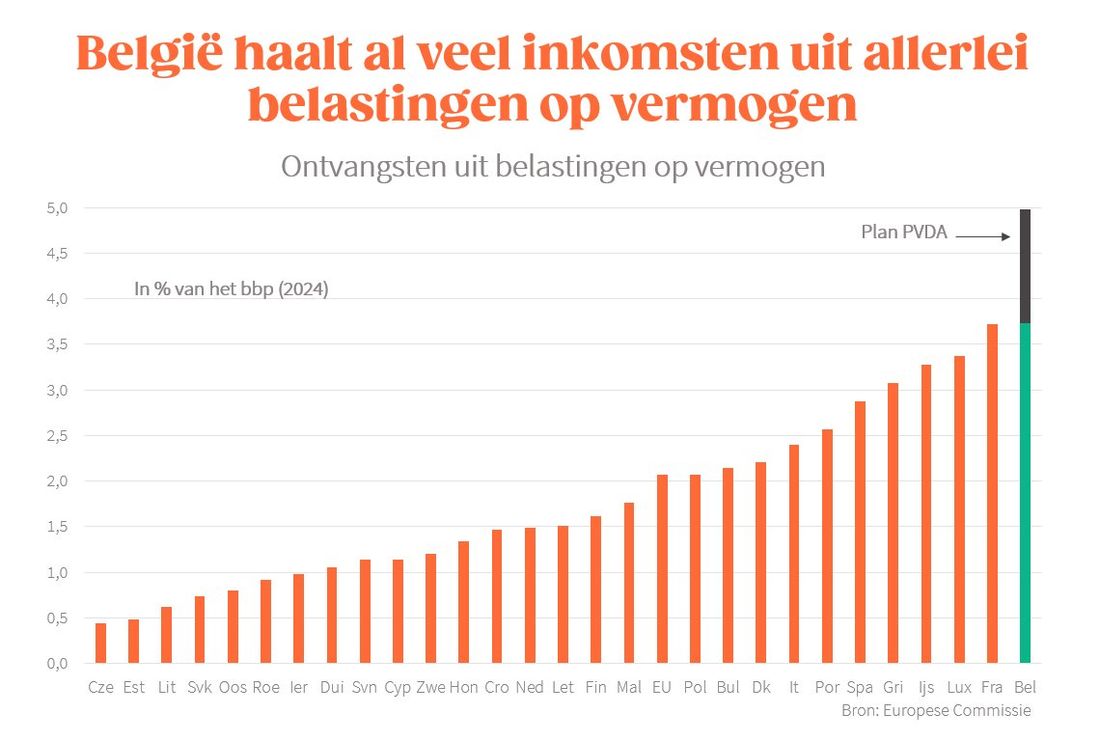
Ce lundi 21 septembre 2026, l’économiste Bart Van Craeynest (@Bvancraeynest) publie sur X un avertissement chiffré : la Belgique prélève déjà plus de revenus sur le capital que n’importe quel autre pays d’Europe, et l’idée du PTB d’en tirer 8 milliards supplémentaires lui semble, selon ses propres mots, économiquement intenable. Son graphique tombe au moment où la pression politique pour une taxation accrue du capital reste forte. Avant d’en débattre, encore faut-il savoir ce qui existe déjà, parce que la liste est longue et rarement présentée en entier.
 Bart Van Craeynest@Bvancraeynest
De grafiek toont dat we al veel inkomsten halen uit allerlei belastingen op vermogen, het meest van heel Europa. De kans dat we daar nog 8 miljard meer halen (voorstel van PVDA) zonder belangrijke economische schade lijkt mij onbestaande
Dix taxes sur le capital, empilées les unes sur les autres
Le capital belge n’est pas taxé une fois. Il l’est à chaque étape de sa vie : quand il est placé, quand il rapporte, quand il est transféré, et quand son propriétaire décède. Voici les dix prélèvements en vigueur.
1. La taxe Reynders Introduite en 2006 et étendue en 2013, elle frappe les fonds mixtes, c’est-à-dire les produits qui combinent obligations et actions. Lors du rachat, une partie des gains est taxée à 30 %, calculée sur la portion obligataire du rendement. Elle a été pensée pour éviter que les fonds ne servent de contournement au précompte mobilier. En pratique, elle complexifie considérablement la fiscalité des produits d’épargne courants.
2. La taxe sur les opérations boursières (TOB) Chaque fois qu’un investisseur belge achète ou vend des actions, des obligations ou des parts de fonds, il paie une taxe sur la transaction elle-même, indépendamment du résultat. Le taux varie selon le type d’instrument, entre 0,12 % et 1,32 %. Elle s’applique que l’opération soit bénéficiaire ou non : l’État encaisse même quand l’investisseur perd de l’argent.
3. La taxe de 2 % sur les versements en assurance-vie Dès qu’un particulier verse une prime dans un contrat d’assurance-vie de la branche 21 ou 23, une taxe de 2 % est prélevée à l’entrée. Avant même que l’argent commence à travailler, une part est donc confisquée. Sur un versement de 10 000 euros, 200 euros partent immédiatement au Trésor.
4. Le précompte mobilier de 30 % C’est le prélèvement le plus connu. Il s’applique aux intérêts et aux dividendes. Tout rendement issu d’une obligation, d’un compte d’épargne au-delà de la tranche exonérée, ou d’une action est taxé à 30 % à la source. L’investisseur ne voit jamais cet argent : il est retenu directement par l’établissement financier.
5. La taxe sur les plus-values mobilières Longtemps évitée, la taxation des plus-values sur actions a finalement été introduite. Elle s’applique désormais aux gains réalisés à la vente de titres, avec une exonération pour les premières tranches selon les modalités adoptées. C’est l’une des mesures les plus récentes de l’arsenal fiscal belge sur le capital.
6. L’exit tax Quand un résident belge transfère sa résidence fiscale à l’étranger, il est imposé comme s’il avait liquidé son portefeuille le jour de son départ. Les plus-values latentes, c’est-à-dire les gains non encore réalisés, sont taxées au moment du départ. L’État récupère ainsi sa part avant même que le contribuable ait vendu quoi que ce soit.
7. La taxe sur les comptes-titres Les comptes-titres dont la valeur dépasse 1 million d’euros sont soumis à une taxe annuelle de 0,15 % sur la valeur totale du portefeuille. Elle s’applique indépendamment de tout rendement : même une année sans gain, la taxe tombe.
8. La taxe Caïman Elle vise les structures juridiques étrangères, fondations ou sociétés-écrans, utilisées par des résidents belges pour loger leur patrimoine. Ces revenus sont fiscalement attribués directement au fondateur ou bénéficiaire belge, comme s’il les avait perçus lui-même. L’objectif est d’empêcher la dissimulation du capital derrière une enveloppe juridique étrangère.
9. Les droits de succession Au décès d’un contribuable belge, les héritiers paient des droits sur la valeur nette du patrimoine transmis. Les taux varient selon la région et le lien de parenté, mais ils peuvent atteindre 80 % en ligne indirecte en Wallonie et à Bruxelles. Le capital a été taxé toute sa vie : il l’est une dernière fois au moment de changer de mains.
10. Les droits de donation Pour éviter les droits de succession, certains transfèrent leur patrimoine de leur vivant. La donation est possible, mais elle est elle aussi taxée. Les taux sont généralement plus favorables que les droits de succession, ce qui incite à anticiper la transmission, mais le prélèvement existe dans tous les cas.
Le piège de vouloir aller plus loin
C’est là que l’avertissement de Bart Van Craeynest prend tout son sens. Chacune de ces dix taxes existe parce qu’une décision politique a jugé qu’il restait de la marge. Empilées, elles forment le régime le plus lourd d’Europe sur le capital, selon les données que l’économiste cite dans son post du 21 septembre 2026.
La proposition du PTB d’extraire 8 milliards supplémentaires de cette même assiette ignore un mécanisme simple : le capital est mobile. Contrairement à un salaire, il peut être placé ailleurs, restructuré, déplacé ou tout simplement ne pas être constitué. Quand le rendement après impôt devient insuffisant, les épargnants investissent moins, les entrepreneurs rapatrient leurs avoirs, et les capitaux étrangers cherchent une juridiction plus accueillante.
Le résultat n’est pas théorique. Toute taxe supplémentaire sur une assiette déjà fuyante risque de rapporter moins que prévu, précisément parce qu’elle réduit l’assiette elle-même. En fiscalité du capital, la relation entre taux et recettes n’est pas linéaire : passé un certain seuil, monter le taux fait baisser les recettes. La Belgique a toutes les raisons de penser qu’elle approche, voire dépasse, ce seuil.
Ce que la liste révèle en creux
Présenter ces dix taxes côte à côte, c’est voir quelque chose qu’aucune ne montre seule : le même euro de capital est frappé plusieurs fois, à des moments différents, par des administrations différentes, sous des noms différents. Le contribuable qui épargne paie à l’entrée (taxe de 2 %), sur le rendement (précompte de 30 % et taxe Reynders), sur la transaction (TOB), sur la valeur du portefeuille (taxe sur les comptes-titres), sur le gain à la vente (plus-values), et à la transmission (droits de succession ou de donation). S’il songe à partir, l’exit tax le rattrape au portillon.
Avant d’ajouter un onzième étage à cet édifice, la question qui mérite une réponse honnête est la suivante : combien en reste-t-il réellement à taxer, et à quel prix pour l’investissement de demain ?