Signal d'alerte sur les marchés américains : le S&P 500 envoie un avertissement inhabituel

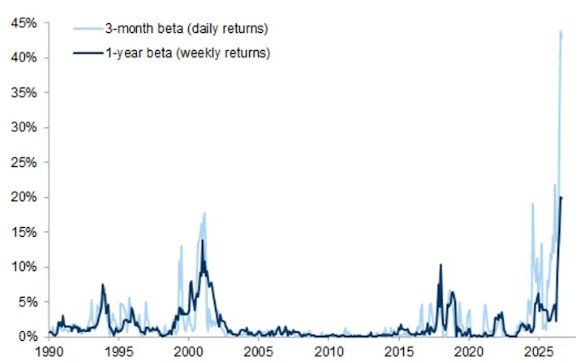
Ce mercredi 23 septembre 2026, un indicateur technique inhabituel attire l’attention des analystes sur les marchés financiers américains : le S&P 500, l’indice phare de Wall Street qui regroupe les 500 plus grandes entreprises cotées aux États-Unis, présente un nombre record de titres affichant un bêta négatif. C’est le compte spécialisé Barchart (@Barchart) qui a relayé ce signal ce jour même, soulignant que des actions individuelles évoluent en sens contraire de leur indice de référence à une fréquence jamais observée auparavant dans les données historiques. Ce phénomène ne signifie pas que la hausse de l’indice est terminée, mais il constitue un avertissement que les investisseurs auraient tort d’ignorer.
 Barchart@Barchart
S&P 500 now has the highest number of stocks with a negative beta in history 🚨 This means that individual stocks are doing the opposite of what the index is doing at the highest ever seen 👀
Ce que signifie concrètement un bêta négatif
Pour comprendre la portée du signal, il faut partir de la définition. Le bêta est une mesure de la sensibilité d’un titre par rapport à un indice de référence. Un bêta de 1 signifie que l’action suit l’indice point pour point. Un bêta de 2 signifie qu’elle amplifie ses mouvements. Un bêta négatif, en revanche, indique que l’action monte quand l’indice baisse, et inversement.
Des valeurs à bêta négatif existent en temps normal : l’or, certaines obligations, quelques valeurs défensives. Ce qui est inhabituel, c’est leur nombre. Quand une fraction record des 500 titres composant l’indice évolue à contre-courant de celui-ci, cela signifie que l’indice monte grâce à une poignée de valeurs très lourdes, pendant qu’une majorité silencieuse recule ou stagne. L’indice, en apparence solide, repose alors sur des fondations de plus en plus étroites.
Un indice tiré par quelques locomotives
Ce phénomène n’est pas entièrement nouveau. Depuis plusieurs années, la capitalisation boursière du S&P 500 est très concentrée sur un petit nombre de géants technologiques. Les dix premières capitalisations représentent une part du total de l’indice qui n’a cessé de croître. Quand ces quelques titres progressent, l’indice progresse, même si la majorité des entreprises qu’il est censé représenter font du surplace ou reculent.
Ce que le record de bêtas négatifs révèle aujourd’hui, c’est que cet écart entre la façade et la réalité atteint un niveau sans précédent. L’investisseur qui achète un fonds indiciel répliquant le S&P 500 pense diversifier son risque entre 500 entreprises. En réalité, il concentre de plus en plus son exposition sur un nombre réduit de titres, sans le voir, parce que l’étiquette du produit dit “500”.
Ce que ce signal ne dit pas, et ce qu’il dit quand même
Il serait inexact de lire dans ce signal une prédiction de krach. Les marchés peuvent rester dans des configurations déséquilibrées pendant des périodes prolongées avant que l’écart ne se corrige, dans un sens ou dans l’autre. La correction peut d’ailleurs venir d’un rattrapage des valeurs retardataires, qui rejoignent les locomotives, plutôt que d’une chute de ces dernières.
Ce que le signal dit, en revanche, c’est que le prix de l’indice raconte une histoire différente de ce que vivent les entreprises qui le composent. Quand un thermomètre mesure la température d’une seule pièce de la maison pendant que le reste gèle, la lecture reste techniquement juste, mais elle oriente mal la décision.
Pour un investisseur, cela soulève une question concrète : son portefeuille est-il réellement exposé à 500 entreprises, ou à cinq ou six ? Et si ces quelques titres trébuchent, quelle part de ses économies est en jeu ?
Les incitations que crée un indice en trompe-l’œil
Il y a un mécanisme plus discret à l’œuvre. Les fonds indiciels, qui collectent des montants considérables chaque mois via l’épargne automatique de millions de ménages, achètent mécaniquement les titres en proportion de leur poids dans l’indice. Plus un titre pèse lourd, plus les flux d’achat automatiques le soutiennent, indépendamment de la santé réelle de l’entreprise. Cela crée une pression acheteuse structurelle sur les plus grands titres, qui grossissent encore, qui pèsent encore plus, qui reçoivent encore plus d’achats automatiques.
Ce cercle n’est pas illimité. À un moment, le prix d’un titre reflète des attentes que les résultats futurs de l’entreprise ne pourront pas honorer. Personne ne peut dire quand ce moment arrive, et c’est précisément pour cela que le signal technique relevé par Barchart mérite attention : il indique que la distorsion entre le comportement de l’indice et celui de ses composantes est à un niveau historique.
Ce que les investisseurs peuvent faire
La réponse raisonnable à ce type de signal n’est pas de vendre tout et d’attendre. C’est d’examiner honnêtement la composition réelle de son exposition. Un portefeuille qui se croit diversifié parce qu’il détient un fonds S&P 500 devrait être passé en revue à la lumière de ce que cet indice représente réellement aujourd’hui.
Cela peut passer par une exposition plus large à des indices équipondérés, où chaque entreprise pèse autant que les autres, ou par une attention accrue aux valeurs moyennes et aux marchés hors États-Unis, là où la concentration est moins extrême. Ce ne sont pas des recettes miracles, mais des façons de s’assurer que le risque qu’on pense porter correspond à celui qu’on porte réellement.
Le signal envoyé ce 23 septembre 2026 ne prédit rien de précis. Il rappelle simplement qu’un indice n’est pas une garantie, et que sa progression peut masquer, pendant un temps, une réalité beaucoup plus contrastée sous la surface.