La masse monétaire mondiale franchit 103 000 milliards de dollars : qui paie la note ?

Les quatre grandes banques centrales ont injecté 1 000 milliards de dollars en un seul mois
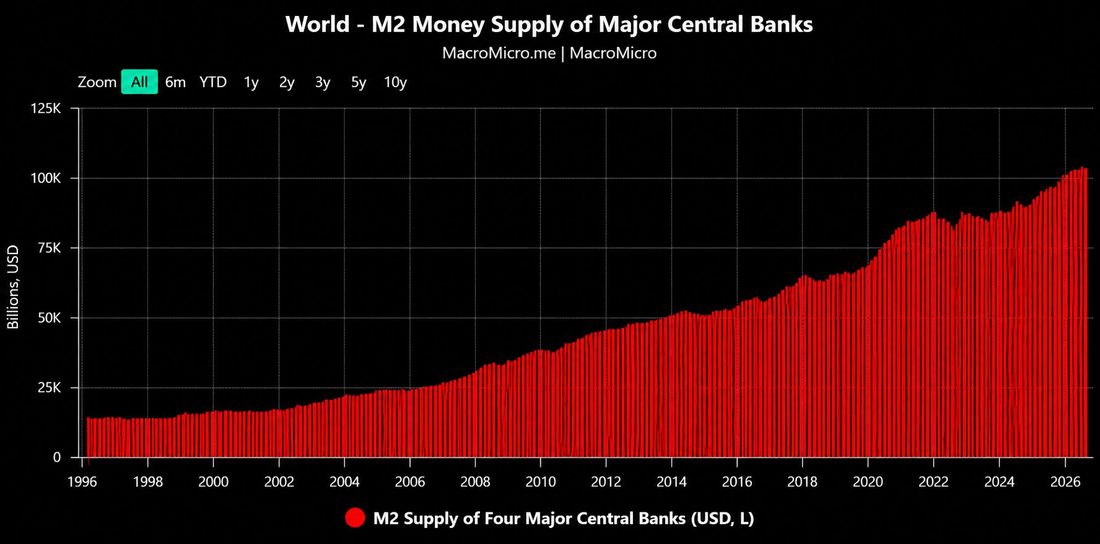
En août 2026, la masse monétaire M2 cumulée de la Réserve fédérale américaine, de la Banque centrale européenne, de la Banque du Japon et de la Banque populaire de Chine a progressé de 1 000 milliards de dollars pour atteindre un niveau record de 103 660 milliards de dollars. C’est ce qu’affirme le compte X Global Markets Investor (@GlobalMktObserv) dans un post publié le 27 septembre 2026, précisant qu’il s’agit du dixième mois consécutif de hausse. Un chiffre qui mérite qu’on s’arrête une minute pour comprendre ce qu’il signifie concrètement pour les ménages, les épargnants et les consommateurs.
 Global Markets Investor@GlobalMktObserv
The global money supply is surging:
M2 Money Supply of 4 major central banks rose +$1 trillion in August, to a record $103.66 trillion.
This covers the Fed, the European Central Bank, the Bank of Japan, and the People's Bank of China.
This also marks the 10th consecutive
Ce que signifie M2 en termes simples
La masse monétaire M2, c’est l’ensemble de l’argent disponible dans une économie : les billets en circulation, les dépôts bancaires courants et les placements à court terme facilement accessibles. Quand les banques centrales augmentent cette masse, elles créent de l’argent nouveau, soit en achetant des obligations d’État, soit en facilitant le crédit bancaire.
Le mécanisme est simple à visualiser : imaginez une ville avec cent pizzas et cent euros en circulation. Chaque pizza coûte un euro. Si on double la quantité d’euros sans produire une seule pizza supplémentaire, chaque pizza finit par coûter deux euros. C’est l’essence de ce qu’on appelle la théorie quantitative de la monnaie : quand la quantité de monnaie augmente plus vite que la quantité de biens et services produits, les prix montent. La valeur de chaque euro, de chaque dollar ou de chaque yen baisse. C’est exactement cela, l’inflation : non pas une hausse des prix au sens vague, mais une perte du pouvoir d’achat de la monnaie elle-même.
Sur dix mois consécutifs de hausse, la question qui se pose n’est donc pas technique mais très concrète : qui a reçu cet argent nouveau en premier, et qui en supporte le coût en dernier ?
L’effet Cantillon : les premiers servis gagnent, les derniers perdent
Il existe un mécanisme économique qui porte un nom peu connu du grand public mais dont les effets sont vécus quotidiennement : l’effet Cantillon. Il décrit ce qui se passe quand de l’argent nouveau entre dans l’économie de façon inégale.
Concrètement : lorsqu’une banque centrale crée de la monnaie, cet argent ne tombe pas comme une pluie uniforme sur l’ensemble de la population. Il arrive d’abord dans les établissements financiers, les grandes entreprises cotées en bourse, les États qui empruntent à taux bas. Ces acteurs peuvent acheter des actifs, investir, se refinancer avant que les prix n’aient encore bougé. Ils profitent de l’argent à sa valeur d’origine.
Le salarié, le retraité, l’artisan qui conserve son épargne sur un compte ordinaire, eux, ne voient cet argent arriver que beaucoup plus tard, sous forme de légères hausses de revenus ou de crédits accessibles. Mais à ce moment-là, les prix ont déjà grimpé. Ils reçoivent donc un argent qui vaut moins que celui que les premiers bénéficiaires ont touché. La création monétaire est, en ce sens, un transfert de richesse silencieux : des ménages modestes vers ceux qui ont accès aux marchés financiers en premier.
L’énergie, révélateur brutal de ce mécanisme
Ce transfert devient particulièrement visible dans les postes de dépenses incompressibles. L’énergie en est l’exemple le plus direct. Un ménage qui se chauffe, qui roule pour aller travailler ou qui paie sa facture d’électricité ne peut pas reporter cette dépense ni la substituer facilement. Quand les prix de l’énergie augmentent sous l’effet d’une monnaie qui s’érode, ce sont les budgets les plus serrés qui absorbent le choc en premier et dans leur totalité.
Les ménages aisés, eux, voient leur patrimoine immobilier ou boursier gonfler au moins aussi vite que l’inflation, ce qui les met à l’abri. L’épargnant qui ne possède qu’un livret bancaire et qui paie son mazout ou son électricité au prix du marché subit la double peine : son épargne perd de la valeur et ses dépenses augmentent.
Dix mois de hausse consécutive : la question du cap
Que dix mois de hausse consécutive de la masse monétaire mondiale soient présentés comme un record sans que la question du coût ne soit posée publiquement dit quelque chose sur la façon dont ce débat est cadré. Les banques centrales justifient ces politiques par la nécessité de soutenir la croissance ou d’éviter une récession. L’intention peut être honorable. Mais l’intention ne paie pas la facture de gaz.
La vraie question n’est pas de savoir si les banques centrales avaient de bonnes raisons d’agir. C’est de savoir qui assume les conséquences de leurs décisions. La réponse est la même depuis des décennies : ce sont ceux qui ne siègent pas aux conseils des gouverneurs, qui ne détiennent pas de portefeuilles d’actifs, et qui font leurs courses avec un budget fixe, qui règlent l’addition.
Une monnaie stable est une infrastructure au même titre qu’une route ou un réseau d’eau potable. Quand elle se dégrade, ce ne sont pas les ingénieurs qui marchent dans les ornières.