Anthropic dépose son prospectus d'introduction en bourse : des pertes abyssales qui ne semblent pas effrayer Wall Street

Anthropic prête à entrer en bourse malgré 42 milliards de pertes nettes
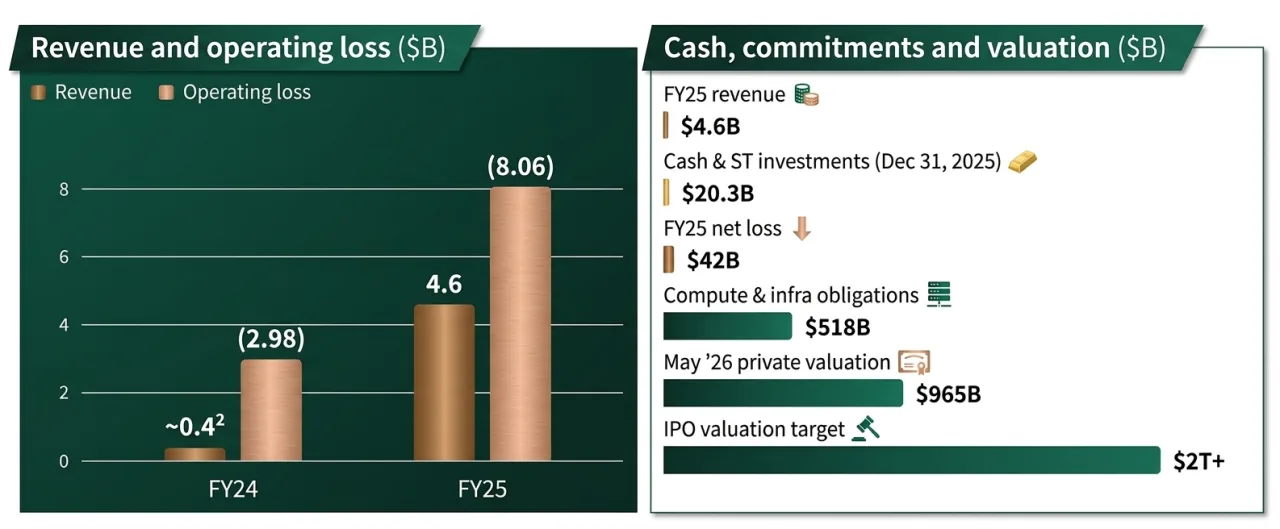
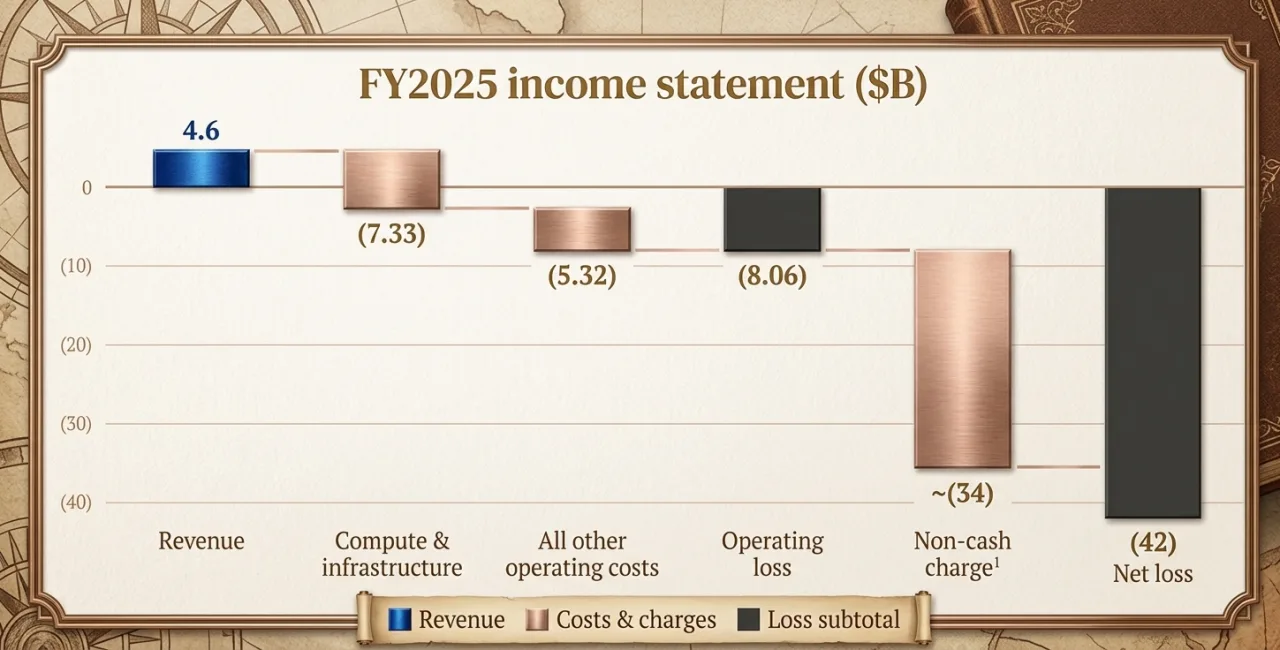
Les grandes lignes du prospectus d’introduction S-1 déposé par Anthropic en vue de son introduction en bourse ont été dévoilées. Il évoque une valorisation cible de 2 000 milliards de dollars, des revenus de 4,6 milliards en 2025, une perte opérationnelle de plus de 8 milliards et une perte nette de 42 milliards de dollars. Il signale également que deux clients représentent à eux seuls près de 25 % du chiffre d’affaires.
 NIK@ns123abc
🚨 Anthropic IPO S-1 prospectus LEAKED:
Valuation target: $2 TRILLION
>$4.6 billion in revenue in 2025
>$8.06 billion in operating loss
>$42 billion in net loss
The prospectus warns that nearly 25% of revenue came from just TWO customers, and that many top enterprise
 IPO Newsroom@IPONewsroom_
Anthropic has filed for an IPO, with its prospectus revealing just how fast the company is scaling.
FY25 revenue jumped 1,088% YoY to $4.59B, while compute and infrastructure spending rose 190% to $7.33B.
The company posted an $8.06B operating loss and ended 2025 with $20.28B
Le créateur de l’assistant Claude, la startup d’intelligence artificielle Anthropic, a officiellement déposé son prospectus d’introduction en bourse. Les chiffres qui en ressortent sont à la fois impressionnants et vertigineux : une croissance explosive d’un côté, des pertes qui donnent le tournis de l’autre. La question que tout investisseur devrait se poser est simple : qui paie, et qui décide à la place de qui ?
Des revenus qui explosent, des coûts qui explosent encore plus vite
Le compte IPO Newsroom (@IPONewsroom_) a mis les données en perspective ce 29 septembre 2026 : les revenus d’Anthropic ont bondi de 1 088 % en un an, pour atteindre 4,59 milliards de dollars sur l’exercice 2025. Une croissance que peu d’entreprises dans l’histoire ont affichée à cette échelle.
Mais les dépenses en calcul informatique et en infrastructure ont, elles aussi, explosé. Selon les mêmes données relayées par IPO Newsroom, ces coûts ont progressé de 190 % pour atteindre 7,33 milliards de dollars. Autrement dit, pour chaque dollar de revenu supplémentaire, Anthropic en dépense bien davantage en serveurs, en électricité et en puissance de calcul. La perte opérationnelle s’établit à 8,06 milliards de dollars. La perte nette, elle, grimpe à 42 milliards de dollars, un chiffre que le prospectus lui-même ne cherche pas à minimiser.
Ce type de structure financière, où les coûts d’infrastructure croissent plus vite que les revenus, n’est pas anormal dans une phase de déploiement massif. Mais elle signifie concrètement ceci : l’entreprise brûle de l’argent que lui apportent ses investisseurs, dans l’espoir que la courbe s’inverse un jour. Pour l’instant, cette inversion n’a pas eu lieu.
La dépendance à deux clients, le vrai risque que le prospectus avoue
Parmi les avertissements que le prospectus formule lui-même, l’un mérite une attention particulière. Selon les informations relayées par NIK (@ns123abc), près de 25 % des revenus d’Anthropic proviennent de seulement deux clients. Les contrats avec de grands comptes représentent donc une part considérable de la viabilité commerciale de l’entreprise.
Ce détail n’est pas anodin. Une entreprise qui dépend à ce point d’un nombre aussi restreint de clients n’a pas encore démontré qu’elle peut convaincre un marché large et dispersé. Si l’un de ces deux clients réduit ses commandes, migre vers un concurrent ou renégocie ses tarifs à la baisse, l’impact sur les comptes d’Anthropic est immédiat et massif. C’est ce que les spécialistes appellent un risque de concentration : quand peu de décideurs contrôlent l’essentiel de vos recettes, ce sont eux qui tiennent votre sort entre leurs mains, pas le marché.
Une valorisation de 2 000 milliards : le pari sur l’avenir que tout le monde regarde
La valorisation cible évoquée dans les informations qui circulent est de 2 000 milliards de dollars. Pour donner un repère : à ce niveau, Anthropic vaudrait davantage que la quasi-totalité des entreprises cotées en Europe réunies. Ce chiffre ne reflète pas la valeur actuelle de l’entreprise telle qu’on peut la mesurer par ses revenus ou ses bénéfices. Il reflète le pari que les investisseurs seraient prêts à faire sur ce qu’Anthropic pourrait valoir dans cinq ou dix ans, si ses modèles d’intelligence artificielle s’imposent comme une infrastructure critique pour les entreprises mondiales.
Ce mécanisme est celui du prix comme signal. Quand le marché accepte d’attribuer une telle valorisation malgré des pertes colossales, il dit quelque chose de précis : il estime que la position concurrentielle d’Anthropic, ses modèles, ses données d’entraînement et ses contrats sont difficiles à répliquer à court terme. C’est peut-être juste. C’est peut-être une erreur collective d’appréciation. Le prospectus, honnêtement, ne tranche pas.
Ce que l’introduction en bourse change pour le secteur de l’IA
Selon The Motley Fool, l’entrée d’Anthropic sur les marchés publics pourrait avoir des effets bien au-delà de l’entreprise elle-même. Elle fournirait une valorisation de référence pour tout le secteur de l’intelligence artificielle générative, dans un moment où la plupart des grands acteurs restent privés.
Pour les investisseurs particuliers, cela signifie qu’une fenêtre s’ouvre sur un secteur qui leur était jusqu’ici largement fermé. Mais cela signifie aussi que les chiffres du prospectus, 42 milliards de pertes nettes compris, deviennent publics et opposables. Les marchés vont devoir décider, en toute connaissance de cause, si la trajectoire d’Anthropic justifie la mise.
La vraie question n’est pas de savoir si les pertes effraient les investisseurs institutionnels, habitués à ce type de pari sur la croissance. Elle est de savoir si ces chiffres sont soutenables assez longtemps pour qu’Anthropic atteigne le point où ses revenus couvrent enfin ses coûts. Le prospectus pose la question. Il ne donne pas la réponse.