L'écart de taux France-Allemagne à un niveau record : le spectre d'une crise souveraine plane sur Paris

Le compte X zerohedge (@zerohedge) a publié ce vendredi 2 octobre 2026 une alerte qui fait le tour des salles de marché : l’écart de taux entre les obligations françaises et allemandes à dix ans se rapproche dangereusement des records atteints lors de la crise des dettes souveraines européennes, et l’auteur du post juge l’Europe « au bord du gouffre », tout en notant que la planche à billets reste bloquée par une inflation trop élevée pour autoriser un rachat massif de dettes.
 zerohedge@zerohedge
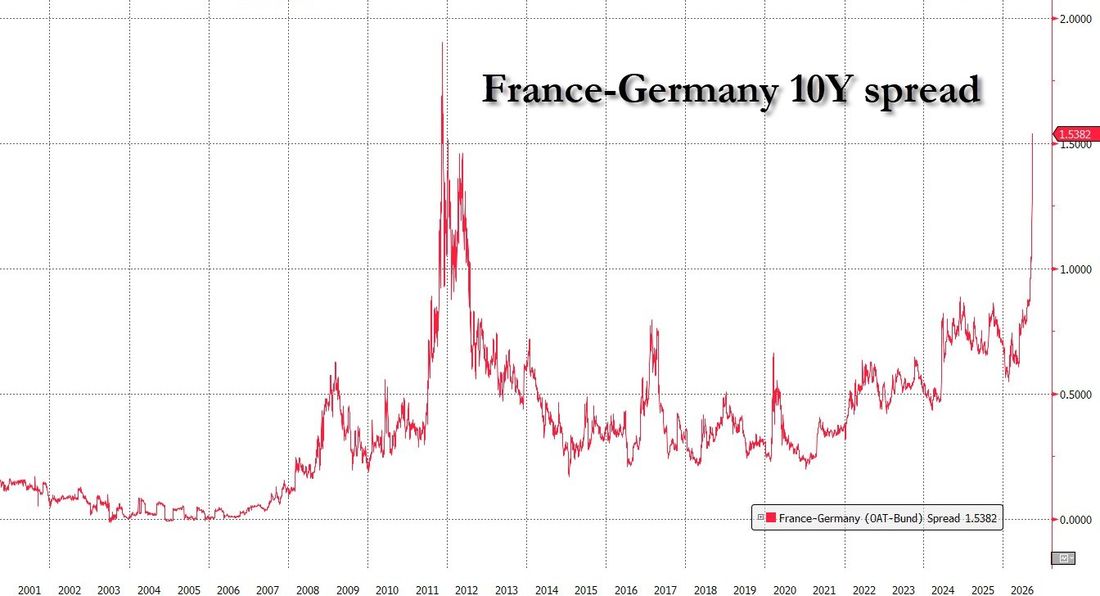
France-Germany 10Y spread less than 40bps away from taking out sovereign debt crisis highs. Europe once again on the verge of the abyss, and desperately in need of QE although soaring inflation means "nein"
Un signal de marché qu’on ne peut plus ignorer
Le spread souverain, c’est l’écart entre ce que la France paie pour emprunter à dix ans et ce que paie l’Allemagne pour la même durée. Cet écart mesure, en temps réel, la prime de risque que les investisseurs exigent pour prêter à Paris plutôt qu’à Berlin. Quand il grimpe, cela signifie que les marchés considèrent la dette française comme plus risquée, et qu’ils veulent être mieux rémunérés pour en détenir.
Selon le post de @zerohedge publié le 2 octobre 2026, cet écart se situe à moins de 40 points de base des plus hauts enregistrés lors de la crise de la zone euro. Ce n’est pas encore le niveau de 2011-2012, mais la trajectoire est celle qui inquiète : le mouvement est rapide, et les instruments habituellement utilisés pour le stopper sont pour l’instant hors de portée.
La comparaison avec la Grèce de 2012 tourne à l’avantage d’Athènes
En 2012, au plus fort de la crise de la zone euro, la Grèce avait été sauvée de la faillite par une combinaison de prêts d’urgence, de restructuration partielle de sa dette et, finalement, par l’intervention verbale de la Banque centrale européenne. Le président de la BCE de l’époque avait prononcé quelques mots qui avaient suffi à calmer les marchés, et les taux grecs avaient reflué.
Mais la Grèce pesait alors environ 2 % du PIB de la zone euro. La France, elle, en représente environ 17 %. Ce qui a fonctionné pour Athènes ne peut pas mécaniquement fonctionner pour Paris : l’échelle n’est pas la même, et les montants à mobiliser pour stabiliser la dette française seraient sans commune mesure avec ceux engagés en 2012.
Il y a un autre élément qui rend la comparaison défavorable à la France : son ratio dette publique sur PIB. La France affiche aujourd’hui environ 120 % de dette rapportée à son PIB. La Grèce, avant sa restructuration, était certes au-delà, mais elle bénéficiait d’une économie bien plus petite et d’un stock de dette en valeur absolue infiniment plus faible. En clair : si la France devait faire face à une remontée brutale de ses taux d’emprunt, la facture annuelle d’intérêts exploserait rapidement, sur une base qui est déjà colossale.
La BCE coincée entre l’inflation et les marchés
L’arme classique dans ce type de situation, c’est le rachat de dettes souveraines par la Banque centrale européenne, ce que les économistes appellent le quantitative easing. En injectant des liquidités et en achetant des obligations d’État, la BCE fait mécaniquement baisser les taux d’emprunt des pays sous pression. C’est ce mécanisme qui a, en grande partie, mis fin à la panique de 2012.
Sauf que cette option est aujourd’hui sérieusement contrainte. @zerohedge le note dans son post : l’inflation reste élevée, ce qui rend difficile politiquement et économiquement un nouveau programme massif de rachats. Baisser les taux ou inonder les marchés de liquidités quand les prix à la consommation restent hauts, c’est risquer d’aggraver encore la situation des ménages européens. L’Allemagne, en particulier, s’y opposerait avec force.
La BCE se retrouve donc dans une position inconfortable : elle dispose de l’instrument, mais son utilisation à grande échelle est bloquée par la réalité économique et par les équilibres politiques internes à la zone euro.
Ce que le taux dit, et ce que la politique refuse d’entendre
Un taux d’emprunt souverain qui monte, c’est un prix. Ce prix dit quelque chose de précis : les gens qui prêtent leur argent à l’État français veulent être davantage compensés pour le risque qu’ils prennent. Ce n’est pas un jugement idéologique, c’est une information. Et cette information pointe vers un problème structurel que la politique budgétaire française accumule depuis plusieurs décennies : dépenser durablement plus que ce qu’on produit, en faisant porter la facture aux générations suivantes et aux créanciers.
Le contribuable français, lui, ne reçoit pas d’alerte sur son téléphone quand le spread s’élargit. Mais c’est lui qui paiera, d’une façon ou d’une autre : soit par la hausse des impôts nécessaire pour rembourser une dette plus chère, soit par la réduction des services publics si les marchés finissent par exiger un plan d’ajustement, soit par l’inflation si la monétisation de la dette l’emporte.
La vraie question n’est pas de savoir si la France peut encore emprunter aujourd’hui. Elle peut. La question est de savoir à quel prix elle pourra le faire dans six mois, dans un an, si rien ne change dans la trajectoire des dépenses publiques. Les marchés, eux, commencent à se poser la question. Et quand les marchés se posent une question, ils n’attendent pas longtemps la réponse.